El Fondo de Garantía de Depósitos:
qué cubre y qué no cubre
En Methodicalnetworks analizamos con rigor el funcionamiento del FGD en España: límites de cobertura por titular y entidad, exclusiones clave —fondos de inversión, acciones, criptoactivos— y el procedimiento real cuando una entidad bancaria entra en resolución.
Consultar ahora¿Qué cubre el FGD y hasta qué importe?
El Fondo de Garantía de Depósitos protege a los depositantes con un límite máximo de 100.000 € por titular y por entidad, regulado por el Real Decreto-ley 16/2011 y la Directiva europea 2014/49/UE.
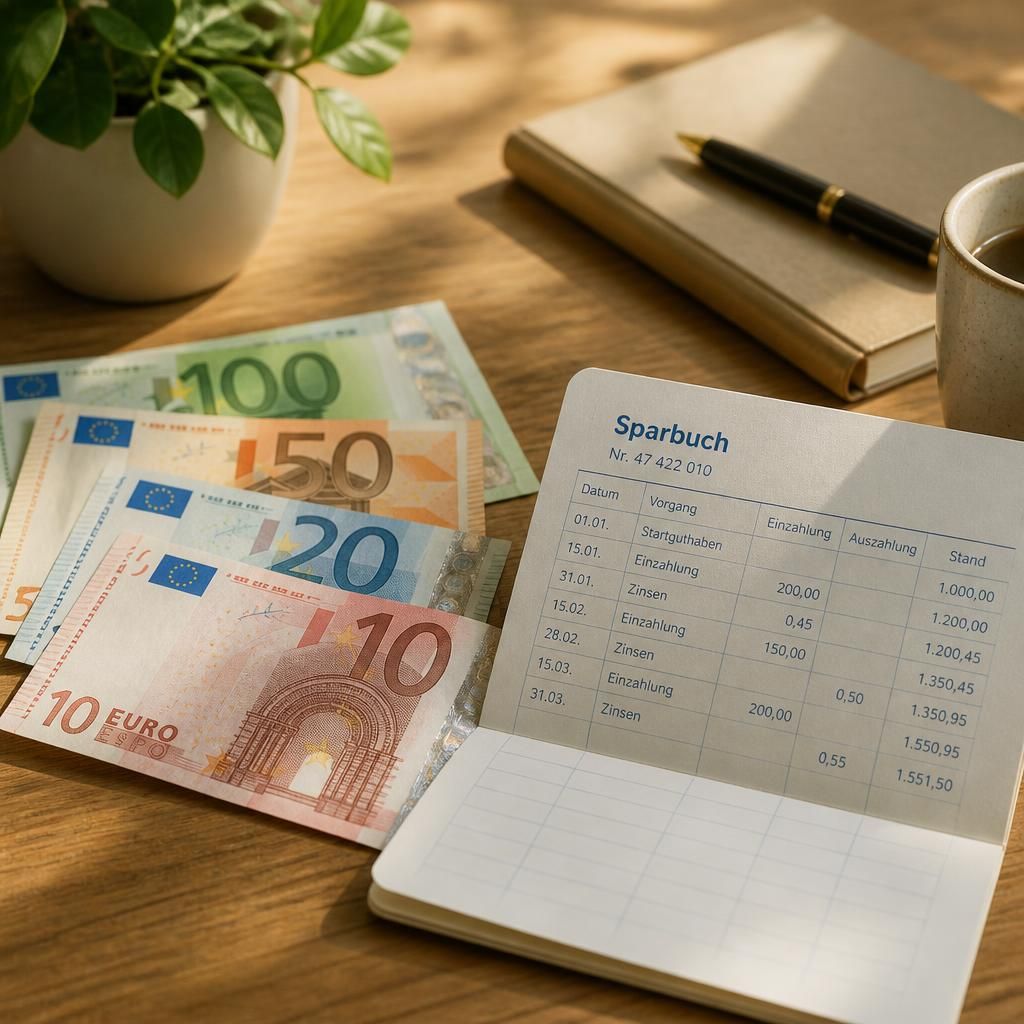
El FGD cubre los depósitos a la vista —cuentas corrientes y de ahorro—, los depósitos a plazo fijo y los certificados de depósito denominados en cualquier divisa, siempre que la entidad emisora esté adherida al sistema español.
La cobertura opera por titular y por entidad, no por número de cuentas. Si tienes tres cuentas distintas en el mismo banco, el total garantizado sigue siendo 100.000 €, no 300.000 €.
Todas las entidades de crédito autorizadas en España están obligadas por ley a adherirse al FGD. Bancos, cajas de ahorros y cooperativas de crédito contribuyen anualmente con aportaciones proporcionales a sus depósitos garantizados.
Cuando una entidad no puede restituir los depósitos, el FGD interviene y abona directamente a cada titular hasta el límite legal, con independencia del número de cuentas que tenga abiertas.
Depósitos a la vista y a plazo
Cuentas corrientes, cuentas de ahorro y depósitos a plazo fijo. Cubiertos hasta 100.000 € por titular y entidad.
Cobertura ampliada hasta 200.000 €
Aplicable durante 6 meses para depósitos procedentes de venta de vivienda habitual, divorcio, matrimonio, indemnizaciones laborales o por invalidez.
Cuentas con cotitulares
El límite de 100.000 € se aplica por titular. En una cuenta con dos cotitulares, la cobertura efectiva asciende hasta 200.000 € en total.
Clave práctica: Diversificar los ahorros entre varias entidades adheridas multiplica la cobertura de forma legal y sin coste adicional. El límite de 100.000 € es completamente independiente para cada banco o caja.
¿Qué productos quedan excluidos de la garantía?
El FGD no es un seguro universal de inversión. Numerosos productos financieros quedan fuera de su cobertura y conllevan riesgo total de pérdida para el titular.
| Producto financiero | ¿Cubierto? | Observación |
|---|---|---|
| Cuenta corriente / ahorro | ✔ Sí | Hasta 100.000 € por titular y entidad |
| Depósito a plazo fijo | ✔ Sí | Hasta 100.000 € por titular y entidad |
| Fondos de inversión | ✘ No | FOGAIN cubre insolvencia del intermediario; no cubre pérdidas de mercado |
| Acciones y renta variable | ✘ No | Riesgo de mercado asumido íntegramente por el inversor |
| Criptoactivos y tokens | ✘ No | Sin cobertura de ningún fondo de garantía en la UE |
| Bonos y obligaciones bancarias | ✘ No | Instrumento de deuda; sujeto al proceso concursal ordinario |
| Participaciones preferentes | ✘ No | Instrumento de capital híbrido, sin garantía FGD |
| Seguros de ahorro (unit linked) | ✘ No | Ámbito del Consorcio de Compensación de Seguros |
- Depósitos en entidades no adheridas al FGD o no autorizadas por el Banco de España: excluidos.
- Depósitos entre entidades de crédito y depósitos de administraciones públicas de gran escala: excluidos.
- Importes que superen 100.000 € por titular y entidad: sin cobertura del FGD.
- Depósitos vinculados a sentencias firmes por blanqueo de capitales: excluidos por disposición legal expresa.
¿Qué ocurre en la práctica cuando un banco entra en resolución?
El procedimiento de reembolso está estrictamente regulado y los plazos son vinculantes. Methodicalnetworks explica cada etapa del proceso.
Declaración de indisponibilidad
El Banco de España o la autoridad competente declara formalmente que los depósitos son indisponibles. Este acto activa de inmediato el mecanismo del FGD y marca el inicio del plazo legal.
Identificación y verificación de saldos
La entidad intervenida entrega al FGD el listado completo de depositantes con sus saldos. Se verifica el importe garantizado por titular y se excluyen los saldos que superan el límite o los productos no cubiertos.
Reembolso en 7 días hábiles
La Directiva 2014/49/UE exige que el FGD efectúe el reembolso en un máximo de 7 días hábiles desde la declaración de indisponibilidad. No es necesaria ninguna acción judicial por parte del depositante.
Abono directo al depositante
El FGD transfiere el importe garantizado directamente a la cuenta bancaria designada por el depositante o mediante cheque nominativo, sin intermediarios ni necesidad de solicitud adicional.
Exceso sobre el límite: proceso concursal
Los importes superiores a 100.000 € no los cubre el FGD. El depositante pasa a ser acreedor ordinario en el procedimiento concursal, con prelación sobre los acreedores subordinados pero por detrás de los privilegiados.
El FGD en cifras clave y cómo verificar tu entidad
Cobertura máxima por titular y entidad
Plazo máximo legal de reembolso a depositantes
Entidades de crédito adheridas en España
Objetivo mínimo de dotación del fondo sobre depósitos garantizados
¿Cómo comprobar si tu banco está adherido?
Registro oficial del Banco de España
El Banco de España publica y mantiene actualizado el registro de entidades autorizadas y adscritas al FGD en su sede electrónica de acceso público gratuito.
Documentación precontractual
Toda entidad adherida está obligada a indicarlo expresamente en el contrato de apertura de cuenta y en los extractos periódicos de posición.
Portal de la EBA (Autoridad Bancaria Europea)
La EBA mantiene una lista pública de todos los sistemas de garantía de depósitos europeos y sus entidades miembro, accesible desde su sitio web oficial.
Preguntas frecuentes sobre el Fondo de Garantía de Depósitos
¿El límite de 100.000 € es por cuenta bancaria o por titular?
Por titular y por entidad. Si tienes tres cuentas en el mismo banco, el total garantizado es 100.000 €, no 300.000 €. Para ampliar cobertura, distribuye tus depósitos entre distintas entidades adheridas.
¿Los fondos de inversión que gestiona mi banco están cubiertos por el FGD?
No. Los fondos de inversión no son depósitos. En caso de insolvencia del intermediario pueden estar protegidos por FOGAIN, pero ese mecanismo no cubre las pérdidas de mercado.
¿Una sucursal de un banco extranjero en España está cubierta por el FGD español?
Las sucursales de bancos de la UE en España suelen estar adscritas al sistema de garantía del país de origen, no al FGD español. Las filiales constituidas como entidades españolas sí están sujetas al FGD.
¿El FGD cubre criptomonedas o stablecoins?
No. Los criptoactivos no están respaldados por ningún fondo de garantía de depósitos en la Unión Europea. Su tenencia implica riesgo total de pérdida para el titular sin cobertura institucional.
¿Qué puedo hacer si mi entidad no me informa sobre la cobertura del FGD?
Omitir esta información es una infracción de la normativa bancaria. Puedes presentar una reclamación gratuita ante el Servicio de Reclamaciones del Banco de España por vía electrónica o presencial.
Consulta a Methodicalnetworks
¿Tienes dudas sobre la cobertura de tus depósitos, quieres verificar si una entidad está adherida o necesitas orientación sobre los límites y exclusiones del FGD? Rellena el formulario y el equipo editorial de Methodicalnetworks te proporcionará información rigurosa y actualizada.